연금저축펀드 계좌에서 일정 기간(예: 5년 이상) 유지 후 연금을 받으려면, 단순히 “기간만 지났다” 해서 자동으로 연금이 지급되는 것은 아닙니다.
반드시 연금수령 조건과 신청 절차를 충족해야 합니다.
연금저축펀드 연금 수령 기본 조건
연금저축펀드는 일반적으로 아래 2가지를 충족해야 연금 형태로 받을 수 있습니다.
① 가입기간 5년 이상
- 최초 가입일부터 5년 이상 유지
- 중간에 다른 금융사로 이전해도 기간은 합산 가능
② 만 55세 이상
- 연금 수령 개시 가능 나이
- 55세 이후 원하는 시점에 개시 가능
즉,
“5년 유지 + 만 55세 이상”
이 되어야 세금 혜택을 유지하며 연금으로 받을 수 있습니다.
연금 수령 신청 절차
1단계 : 연금 개시 시기 결정
예를 들어:
- 55세부터 받을지
- 60세 이후 받을지
- 70세까지 미룰지
선택할 수 있습니다.
참고
늦게 받을수록:
- 연금 기간이 짧아질 수 있지만
- 투자 기간이 늘어나 수익 기대 가능
반대로 빨리 받으면:
- 생활비 활용 가능
- 투자 기간은 줄어듦
2단계 : 금융회사에 연금개시 신청
가입한 증권사/은행/보험사 앱 또는 지점에서 신청합니다.
예:
- 미래에셋증권
- 삼성증권
- NH투자증권
- KB증권
- 은행권 등
보통 메뉴:
- “연금개시 신청”
- “연금수령 신청”
- “연금계좌 관리”
등으로 되어 있습니다.
3단계 : 연금 수령 방식 선택
보통 선택하는 방식
① 매월 정액 수령
예:
- 매월 30만원
- 매월 50만원
가장 일반적입니다.
② 기간 지정 수령
예:
- 10년 동안 받기
- 20년 동안 받기
③ 일부만 연금화
계좌 전체가 아니라 일부만 연금으로 받을 수도 있습니다.
4단계 : 연금 받을 계좌 등록
본인 명의 입출금 계좌 연결 후,
매월 자동 입금됩니다.
가장 중요한 세금 부분
연금저축펀드의 핵심은 “세금 절약”입니다.
연금으로 받으면
낮은 세율 적용
| 나이 | 연금소득세 |
| 55~69세 | 5.5% |
| 70~79세 | 4.4% |
| 80세 이상 | 3.3% |
(지방세 포함)
만약 연금이 아닌 중도인출이면?
세액공제 받은 금액과 수익에 대해
보통 16.5% 기타소득세가 부과될 수 있습니다.
그래서 가능하면:
- 연금 형태로 천천히 받는 것이 유리합니다.
실제 예시
예를 들어:
- 58세
- 연금저축펀드 8천만원 보유
- 매월 40만원 수령 신청
→ 증권사 앱에서:
- 연금개시 신청
- 월 수령액 입력
- 입금계좌 연결
하면 다음 달부터 자동 지급되는 방식입니다.
연금 수령 시 주의사항
너무 많이 찾으면 불리할 수 있음
연금수령 한도를 초과하면:
- 일부 금액이 기타소득세 대상 가능
따라서 보통은:
- “적정 금액”으로 나눠 받는 전략 사용
60대 투자자 입장에서 많이 사용하는 방식
많은 분들이:
- 연금저축펀드
- IRP
- 국민연금
을 조합해 사용합니다.
예:
- 국민연금 → 생활 기본비
- 연금저축펀드 → 추가 생활비
- ETF 투자 → 물가 대응
형태로 운영합니다.
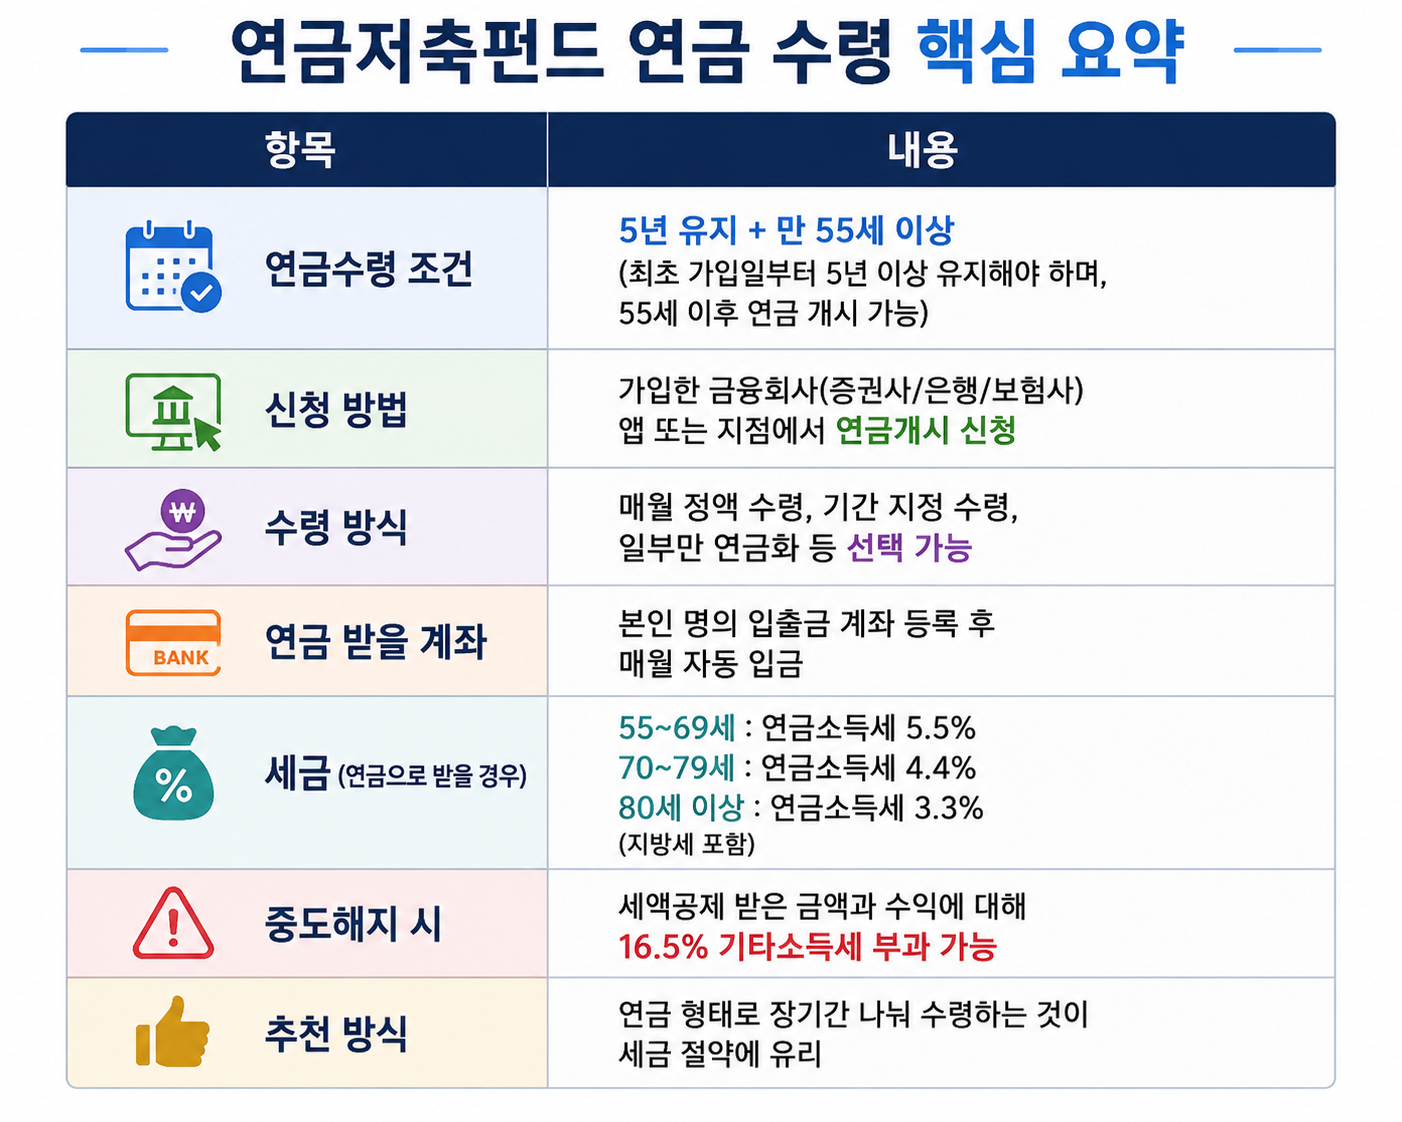
핵심 요약
항목내용
| 연금수령 조건 | 5년 유지 + 만55세 이상 |
| 신청 방법 | 증권사/은행 앱 또는 지점 |
| 수령 방식 | 월지급, 기간지정 등 |
| 세금 | 연금소득세 3.3~5.5% |
| 중도해지 | 16.5% 세금 가능 |
| 추천 방식 | 장기간 나눠 수령 |
'주식 알아가기' 카테고리의 다른 글
| KODEX(코덱스) 200 알아보기 (0) | 2026.05.29 |
|---|---|
| 성장과 배당을 함께하는 ETF (0) | 2026.05.28 |
| 돈보다 중요한 것은 욕망을 관리하는 능력입니다 (0) | 2026.05.28 |
| 손주에게 주식을 사 주는 방법 (0) | 2026.05.27 |
| ETF의 “액티브(Active) 상품” 은 어떤 것인가? (0) | 2026.05.27 |


