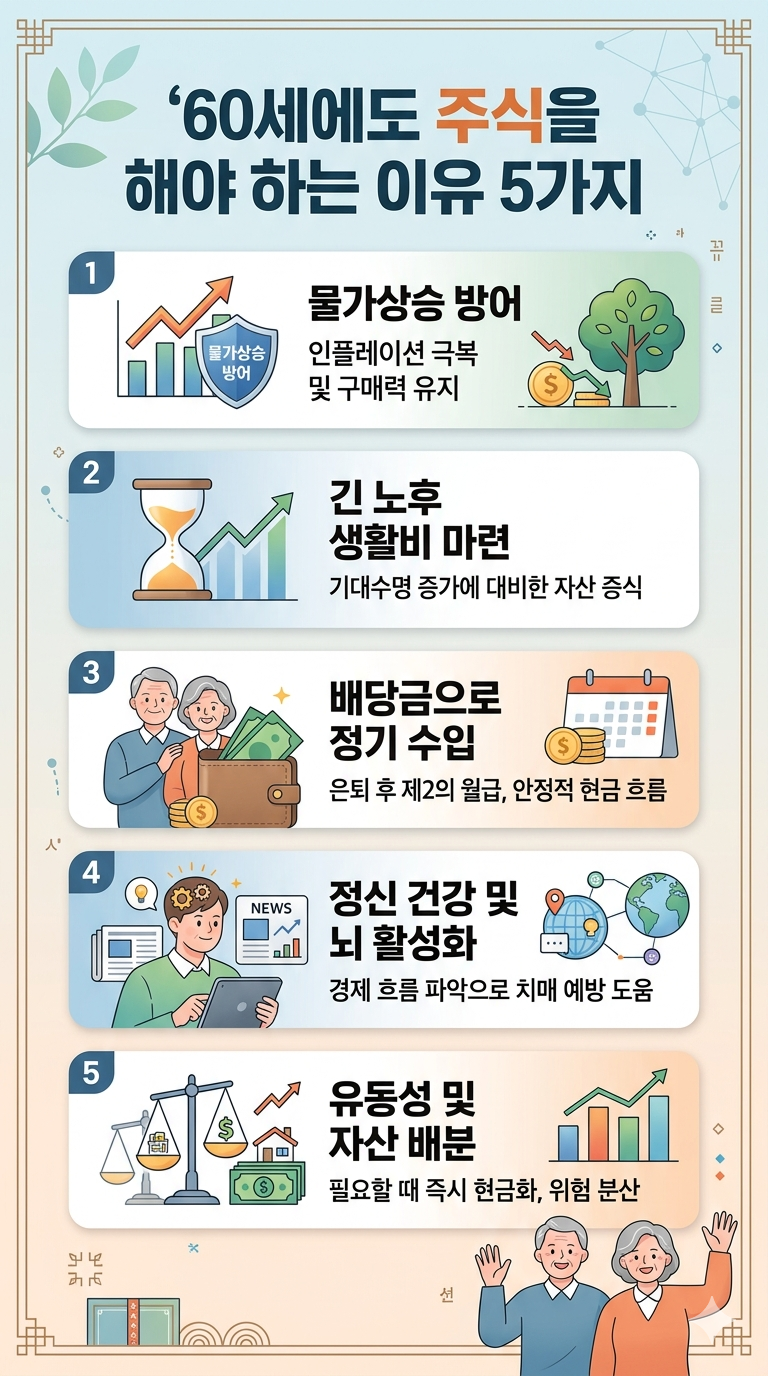
60세 이후의 삶은 과거와 달리 '은퇴 후 휴식'이 아닌, 30년 이상 이어지는 '두 번째 액티브 라이프'에 가깝습니다. 이 시기에 자산을 단순히 지키는 것을 넘어 주식 투자를 병행해야 하는 핵심 이유 5가지를 요약해 드립니다.
1. 물가 상승(인플레이션)으로부터 자산 방어
현금을 그냥 은행 예적금에만 넣어두면 시간이 갈수록 구매력이 떨어집니다. 물가 상승률이 이자율보다 높으면 사실상 자산이 줄어드는 것과 같습니다. 주식은 기업의 지분이며, 기업은 물가 상승에 맞춰 제품 가격을 올리기 때문에 장기적으로 인플레이션을 방어할 수 있는 가장 강력한 수단입니다.
2. 기대수명 증가에 따른 '돈의 수명' 연장
지금의 60세는 향후 30~40년 이상의 긴 시간을 보냅니다. 은퇴 자금을 조금씩 쪼개 쓰기만 하면 언젠가 바닥을 드러내는 '장수 위험(Life Risk)'에 직면할 수 있습니다. 자산의 일부를 주식(특히 배당주나 글로벌 ETF)에 투자해 스스로 불어나게 만들어야 '돈의 수명'을 내 수명보다 길게 유지할 수 있습니다.
3. 정기적인 현금 흐름(배당 수익) 창출
은퇴 후 가장 그리운 것은 매달 들어오던 '월급'입니다. 우량 고배당주나 분기/월배당 ETF에 투자하면, 주가 변동과 상관없이 정기적으로 짭짤한 배당금을 챙길 수 있습니다. 이는 제2의 월급 역할을 하며 노후 생활비의 든든한 버팀목이 됩니다.
4. 경제 흐름과의 연결 및 뇌 건강 유지
주식을 하면 자연스럽게 국내외 뉴스, 산업 트렌드, 환율, 유가 등 세상 돌아가는 이야기에 관심을 두게 됩니다. 이러한 지속적인 지적 자극과 정보 분석은 은퇴 후 찾아오기 쉬운 무기력함을 방지하고, 두뇌를 활성화하여 치매 예방 등 정신 건강을 유지하는 데 큰 도움이 됩니다.
5. 자산 배분의 다변화로 안정성 강화
자산의 100%를 부동산이나 예금에만 묶어두는 것은 위험합니다. 급하게 돈이 필요할 때 부동산은 바로 현금화하기 어렵고, 예금은 수익률이 낮습니다. 주식은 필요할 때 며칠 내로 현금화할 수 있는 높은 유동성을 가집니다. 전체 자산 중 일부를 주식에 나누어 담음으로써 자산의 안전성과 유동성을 모두 확보할 수 있습니다.
> 60세 이후의 주식 투자 팁:
이 시기의 투자는 '대박'을 노리는 공격적 투자보다는, 변동성이 적고 예측이 가능한 글로벌 우량주, 지수 추종 ETF, 배당 성장주 중심으로 안전벨트를 단단히 매고 접근하는 것이 무엇보다 중요합니다.
'주식 알아가기' 카테고리의 다른 글
| 손주에게 주식을 사 주는 방법 (0) | 2026.05.27 |
|---|---|
| ETF의 “액티브(Active) 상품” 은 어떤 것인가? (0) | 2026.05.27 |
| 50~60대에 유리한 연금저축펀드 (0) | 2026.05.26 |
| 인덱스 와 인버스 ETF 알아보기 (0) | 2026.05.24 |
| 60 이후 주식투자는 이렇게 (0) | 2026.05.24 |


