60세에 소득이 있다면 주식을 해도 됩니다.
오히려 일정한 소득이 계속 있는 60대는 투자 여력이 있는 편이라, 잘 계획하면 주식이나 ETF를 활용할 수 있습니다. 다만 20~30대와 방식은 달라야 합니다.
핵심은 “해도 되느냐”보다 “어떻게 하느냐” 입니다.
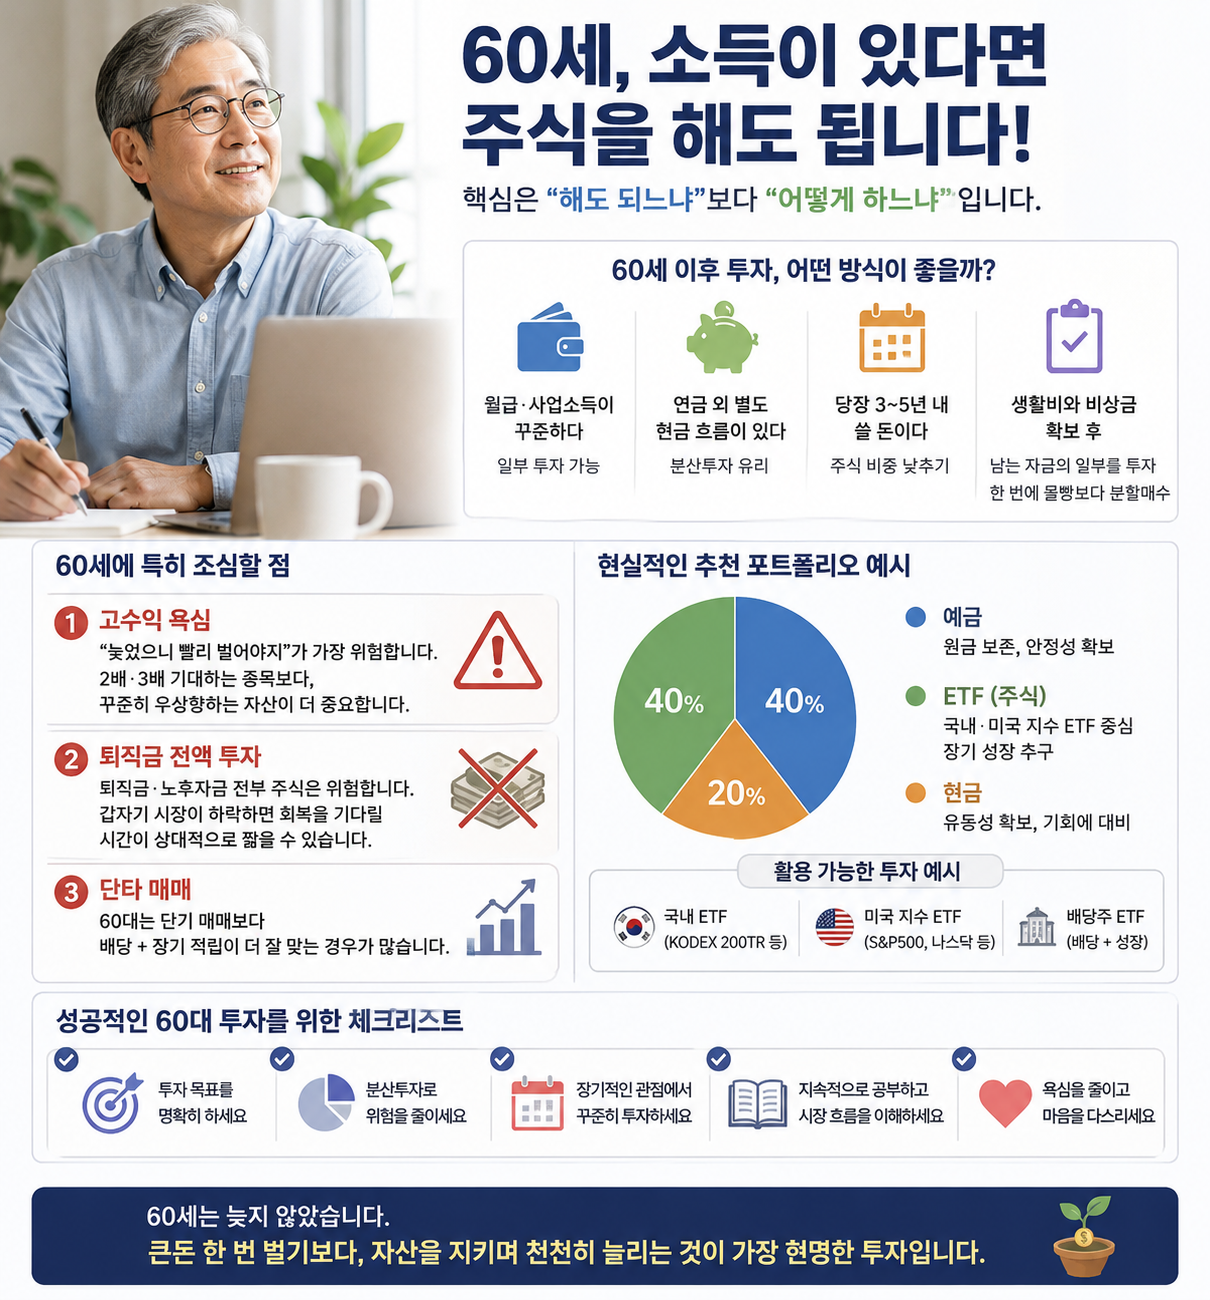
60세 이후 투자, 어떤 방식이 좋은가
보통 60세는 은퇴 준비나 은퇴 초입 시기라, 주식은 생활비 자금이 아닌 여유 자금으로 접근하는 게 중요합니다.
추천 기준은 이렇습니다:
- 월급·사업소득이 꾸준하다 → 일부 투자 가능
- 연금 외 별도 현금 흐름이 있다 → 분산투자 유리
- 당장 3~5년 내 쓸 돈이다 → 주식 비중 낮추기
예를 들어:
- 생활비와 비상금 확보 후
- 남는 자금의 일부를 투자
- 한 번에 몰빵보다 분할매수
이 방식이 일반적으로 안정적입니다.
60세에 특히 조심할 점
1. 고수익 욕심
“늦었으니 빨리 벌어야지”가 가장 위험합니다.
2배·3배 기대하는 종목보다, 꾸준히 우상향하는 자산이 더 중요합니다.
예를 들어 많이 활용되는 지수형 ETF는:
- KODEX 200TR
- KODEX 미국 S&P500액티브
- KOACT 미국나스닥성장기업 액티브
같은 분산형 상품입니다.
2. 퇴직금 전액 투자
퇴직금·노후자금 전부 주식은 위험합니다.
갑자기 시장이 하락하면 회복을 기다릴 시간이 상대적으로 짧을 수 있습니다.
3. 단타 매매
60대는 단기 매매보다 배당 + 장기 적립이 더 잘 맞는 경우가 많습니다.
현실적인 추천
60세에 소득이 있다면 오히려 다음 조합이 많이 고려됩니다:
- 예금 40%
- ETF 40%
- 현금 20%
또는 안정적으로:
- 국내 ETF
- 미국 지수 ETF
- 배당주
혼합.
개인적으로 보면
60세 이후라도 늦지 않았습니다.
많은 분들이 50~60대에 투자 공부를 시작합니다.
중요한 건:
큰돈 한 번 벌기보다, 자산을 지키며 천천히 늘리는 것입니다.
주식은 나이보다 소득 안정성·생활비 여유·심리 관리가 더 중요합니다. 금융감독원도 고령 투자자는 상품 구조와 위험을 충분히 이해하고 분산투자를 강조합니다
'주식 알아가기' 카테고리의 다른 글
| 한국과 미국의 주식시장이 향후에도 지속적으로 우상향 할 것인가? (0) | 2026.05.17 |
|---|---|
| 코스피 8000 찍자마자 하락 원인 (1) | 2026.05.16 |
| 연금저축펀드에서 배당 성향이 강한 ETF 를 알아보자 (0) | 2026.05.15 |
| 정년퇴직 후 소득이 있다면 연금저축펀드를 해야 하나? (0) | 2026.05.14 |
| 50대 이후 재테크는 ETF, 시작을 어떻게 해야하나? (0) | 2026.05.13 |


