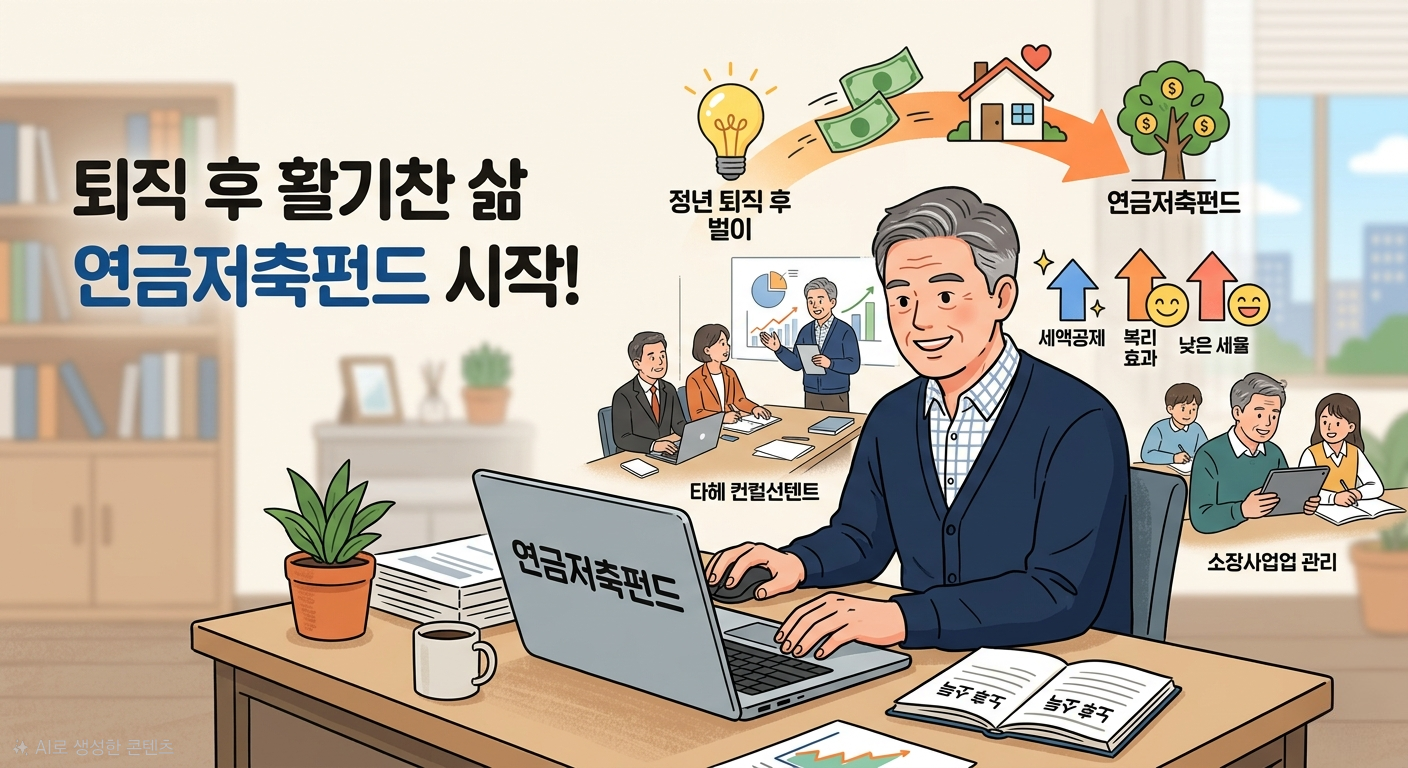
정년퇴직 후에도 근로소득이나 사업소득 등 '벌이'가 계속 있으시다면 연금저축펀드를 활용하는 것은 아주 현명한 전략입니다.
은퇴 후 재취업이나 창업으로 소득이 발생할 때 연금저축펀드가 주는 실질적인 이점들을 정리해 드립니다.
### 1. 연말정산 세액공제 혜택 (가장 큰 이유)
퇴직 후에도 소득이 발생하면 종합소득세 신고나 연말정산을 해야 합니다. 이때 연금저축펀드에 납입하면 세금을 줄일 수 있습니다.
공제 한도: 연간 납입액 중 600만 원까지 세액공제 대상이 됩니다. (IRP 합산 시 900만 원)
공제율: 종합소득금액에 따라 납입액의 13.2% ~ 16.5%를 세금에서 돌려받습니다.
* 예를 들어 600만 원을 꽉 채워 넣으면, 최대 **99만 원**의 세금을 아낄 수 있습니다.
### 2. 과세이연과 복리 효과
일반 계좌에서 펀드에 투자하면 배당이나 수익이 날 때마다 15.4%의 세금을 떼지만, 연금계좌 안에서는 세금을 당장 내지 않고 나중(연금 수령 시)으로 미룰 수 있습니다.
세금으로 나갈 돈이 계속 투자 원금에 포함되어 굴러가기 때문에 복리 효과가 극대화됩니다.
### 3. 낮은 세율의 연금소득세
나중에 연금으로 받을 때, 일반적인 이자소득세(15.4%)보다 훨씬 낮은 3.3% ~ 5.5%의 연금소득세만 내면 됩니다.
* 특히 만 70세 이상은 4.4%, 80세 이상은 3.3%로 나이가 들수록 세율이 더 낮아지므로 장기적으로 유리합니다.
### ⚠️ 주의하실 점
1. 중도 인출의 불이익: 세액공제를 받은 후 급전이 필요해 해지하게 되면, 그동안 받은 혜택보다 큰 기타소득세(16.5%)가 부과될 수 있습니다. 반드시 여유 자금으로 운용하세요.
2. 납입 가능 여부: 연금저축펀드는 가입 연령 제한이 없으므로 소득이 있다면 언제든 납입이 가능하지만, 최소 5년 이상 유지해야 연금 형태로 수령할 수 있다는 점을 기억해 주세요.
결론적으로, 퇴직 후에도 꾸준히 수익을 내고 계신다면 세금을 아끼면서 노후 자산의 수익률을 높일 수 있는 최고의 수단 중 하나입니다. 공격적인 투자보다는 배당 성향이 강한 ETF나 안정적인 채권형 펀드 위주로 담아보시는 것을 추천드립니다.
'주식 알아가기' 카테고리의 다른 글
| 60세 이후 소득이 있다 지금이라도 주식을시작해야 하는가? (0) | 2026.05.15 |
|---|---|
| 연금저축펀드에서 배당 성향이 강한 ETF 를 알아보자 (0) | 2026.05.15 |
| 50대 이후 재테크는 ETF, 시작을 어떻게 해야하나? (0) | 2026.05.13 |
| (연금저축) KODEX 200TR 는 연금저축에서 비교적 많이 활용되는 국내 대표지수 ETF입니다 (0) | 2026.05.13 |
| (연금저축) KoAct 미국나스닥성장기업 액티브 상품 (0) | 2026.05.13 |


